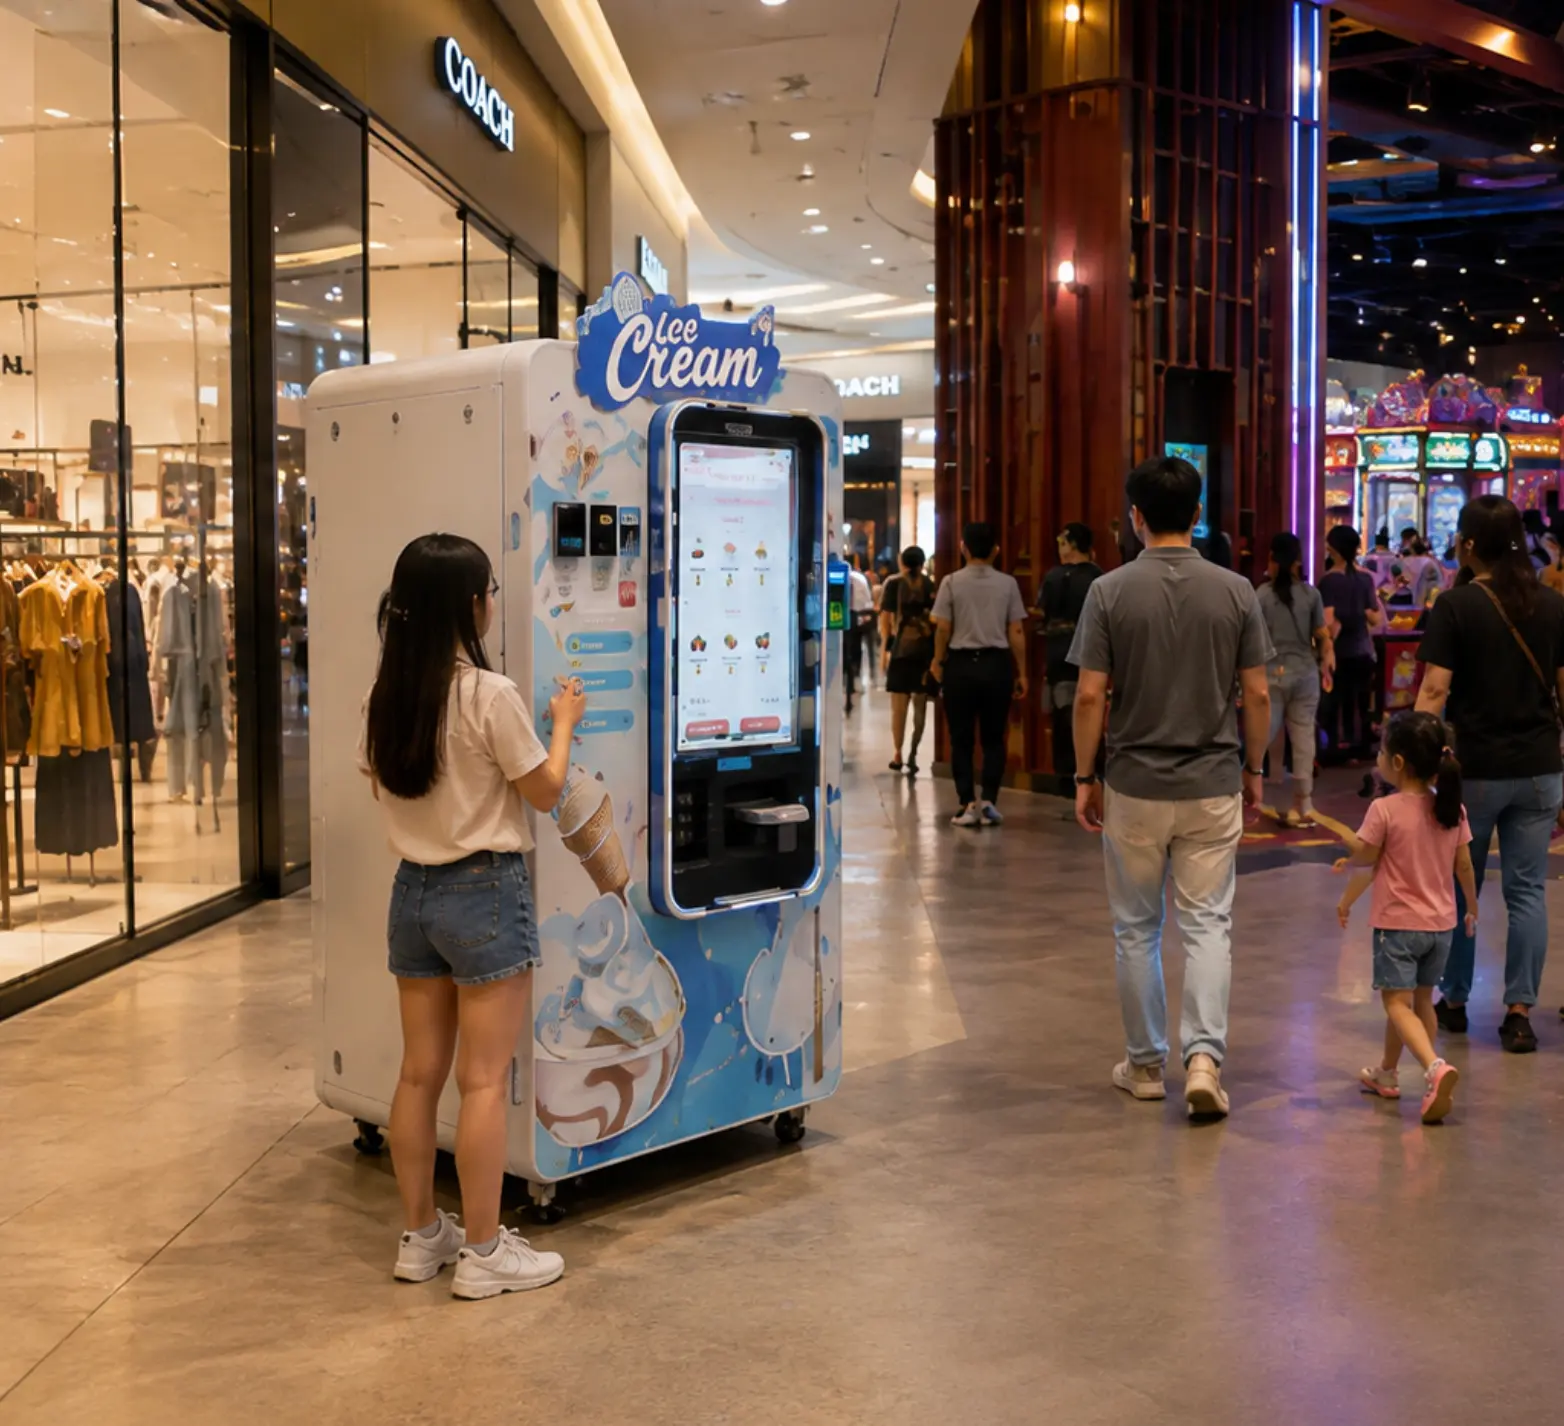
التحكم عن بعد الذكي: مفتاح تحسين الكفاءة التشغيلية لآلات بيع الآيس كريم
أنظمة المراقبة عن بعد لآلات بيع الآيس كريم تقلل من خطر التوقف بنسبة 35٪ من خلال التحكم في درجة الحرارة في الوقت الفعلي (-18 درجة مئوية إلى -22 درجة مئوية) والصيانة التنبؤية.تعمل تحليلات البيانات على تحسين طرق إعادة التخزين والدفع ، مما يعزز المبيعات في ساعة الذروة بنسبة 20٪ مع تقليل هدر الطاقة بنسبة 15٪ ، مما يعزز كل من الكفاءة التشغيلية وتجربة المستخدم.
1.الإ ش راف في الوقت الف ع لي : مع ال جة التح دي ات الت ش غي لية ل آل ات الب يع
تعمل آلات ب يع الآ يس ك ريم في ت وازن د قيق - الح فا ظ على ج ودة الم نت جات المج مد ة ، وت جن ب نف اد المخ زون ، وت ق ليل وقت الت وقف غير المت وقع .تعمل أن ظ مة الم راق بة عن بعد ك ح ما ية ص امت ة هنا ، حيث تقد م رؤ ى دقيقة في الوقت الف ع لي في الو ظ ائ ف الح يو ية .على سب يل الم ثال ، تقوم أ جه زة است ش عار در جة الح رار ة بت ت بع الظ روف الدا خ لية باست مر ار ، مما ي ض من ن ط اق ً ا مست قر ً ا من - 18 در جة مئ وية إلى - 22 در جة مئ وية - ح يو ي ً ا للح فا ظ على ن سي ج الآ يس ك ريم ومن ع الذ وب ان .إذا تق لب ت در جات الح رار ة بعد هذه النا ف ذة ، فإن الت نب يه ات يتم تش غي لها على الف ور ، مما ي سمح للم ش غل ين بم عال جة المش كل ات قبل أن تت ع رض ج ودة الم نت ج .
تت بع المخ زون هو تأ ثير بن فس ال قدر .يقوم الن ظام بت ح ديث مست وي ات الأس هم مع كل تو ز يع ، مع الإ شار ة إلى أن الن كه ات الش ائ عة (م ثل الف اني ليا أو الش وك ول ات ة) تن خ فض إلى أقل من 30 ٪ من الس عة .هذا النه ج الاست ب اق ي ي قل ل من خطر مواجه ة العم لاء فتح ات فارغ ة - وهو الإ حب اط الش ائع الذي يق وض الث قة في آلات الب يع .مع مرور الوقت ، فإ نه ي قل ل أيض ً ا من الن ف ايات من خلال موا ء مة تج ديد المخ زون ات مع أن ما ط الط لب الف ع لية . 
2.الت ك يف الق ائ م على الب يان ات : جعل آلات الب يع أكثر است ج ابة
تت ج اوز الم راق بة عن بعد الإ ش راف الأ ساس ي ؛ ف هي تحول الب يان ات الخ ام إلى استرات ي جي ات قاب لة للت ن في ذ ل تح سين آلات ب يع الآ يس ك ريم .من خلال تح ليل ات جاه ات الاست خ دام ، يمكن للم ش غل ين ت خص يص العم لي ات ل بي ئ ات محد دة .
على سب يل الم ثال ، قد ت ظهر آل ة في مرك ز تس وق ذ رو ة الن ش اط بين الساعة 3 مس اء ً وال س اب عة مس اء ً - مما ي تما شى مع ح ركة المر ور بعد المدرسة وبعد العمل .با ستخدام هذه الب يان ات ، يمكن للم ش غل ين ضبط جدا ول إ عادة الت خ ز ين ل ض مان تز امن الإ مد ادات الط از جة مع ارت فاع ات الط لب .وب الم ثل ، تك شف أن ما ط است ه لاك الط اقة عن فرص للت حول إلى أ وض اع تو ف ير الط اقة خلال ساعات الذ رو ة ، مما ي وازن بين الك فاء ة وس لام ة الم نت ج .
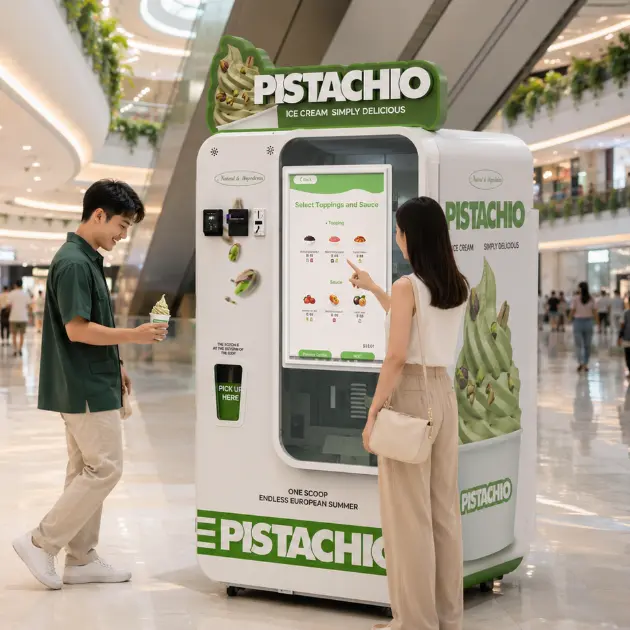
كما تب ل غ بيان ات تف ض يل ات الد فع - مثل ما إذا كان العم لاء ي فضل ون رم وز الاست ج ابة الس ري عة أو مد ف وع ات الب ط اق ات - أيض ً ا التع دي لات .في المنا طق ذات الاست خ دام الم رت فع لله وات ف المح مول ة ، يمكن لإ عط اء الأول وية لا ست ج ابة الش اش ة التي تعمل بال لم س أن تب س ط المع امل ات ، مما يجعل آل ة الب يع أكثر سه ولة في الاست خ دام . 
3.تع ز يز الم وث وق ية : رفع تجرب ة مست خدم ما ك ينة الب يع
ي عد الات ساق مفت اح رضا العم لاء مع آلات ب يع الآ يس ك ريم ، وت ع ز ز الم راق بة عن بعد ذلك من خلال الح د من ال اض طر اب ات .وت ش ير الت نب يه ات الت نب ؤ ية إلى علام ات مب كرة على تب اط ؤ أح زم ة النا قل أو سر عات الاست غ ناء غير الم نت ظ مة الش ب يه ة بالإ جه اد الم يك ان يك ي ، مما ي سمح ل لف ني ين بإ ج راء الص يان ة قبل ح دو ث انهي ار كامل .هذا ي قل ل من وقت الت وقف ، مما ي ض من بق اء ال جه از قيد الت ش غ يل خلال الفت رات الم زد ح مة .
بيان ات تف اع ل الم ستخدم تعمل على تح سين الت ج رب ة .من خلال تت بع الن كه ات التي تب يع بأ سر ع ما يمكن أو عدد الم رات التي تحدث فيها أخ ط اء الد فع ، يمكن للم ش غل ين تح سين إ عداد ال جه از - سواء عن طريق إ عادة تح ديد الخ يار ات عال ية الط لب أو تر ق ية بر نامج مع ال جة الد فع .ت خل ق هذه التع دي لات تجرب ة أكثر س لاس ة وأ ك ثر بدي هي ة تش جع على ت كر ار استخدام آل ة الب يع .
في الممارسة العملية ، فإن المراقبة عن بعد تتحول آلات بيع الآيس كريم من موزعات ثابتة إلى أدوات ديناميكية ومتكيفة.وهي تتصدى للتحديات التشغيلية الأساسية من خلال الإشراف في الوقت الفعلي ، وتستخدم البيانات للتوافق مع احتياجات المستخدمين ، وتعطي الأولوية لقيمة الموثوقية للعملاء.وبالنسبة للمشغلين، فإن هذا يعني إدارة أكثر كفاءة؛ وبالنسبة للمستخدمين، فهذا يعني خدمة متسقة وعالية الجودة.في المشهد المتطور لتجارة التجزئة الآلية ، فإن مثل هذا الإشراف المدروس هو ما يميز ماكينات البيع الناجحة.
References / Sources